Сегодня мы обсудим учёт доходов и расходов в программе 1С:Управление нашей фирмой. Цель вебинара — дать участникам понимание, как с помощью 1С:УНФ можно увидеть финансовую картину компании и навести порядок в управленческом учёте.
Основы управленческого учёта и финансового управления
Управленческий учёт — это ключевой элемент для понимания финансовой картины компании. Он позволяет навести порядок в учёте и принимать обоснованные решения на основе данных, а не интуиции. Важно знать, сколько денег у компании, куда они уходят, и планировать будущие расходы, чтобы избежать ситуации, когда расходы превышают доходы.
Финансовое управление включает в себя умение обращаться с деньгами так, чтобы компания росла, не теряла прибыль и не попадала в долги. Это похоже на управление семейным бюджетом, но в масштабах компании. Важно, чтобы хватало на все важные нужды и оставался запас на непредвиденные обстоятельства.
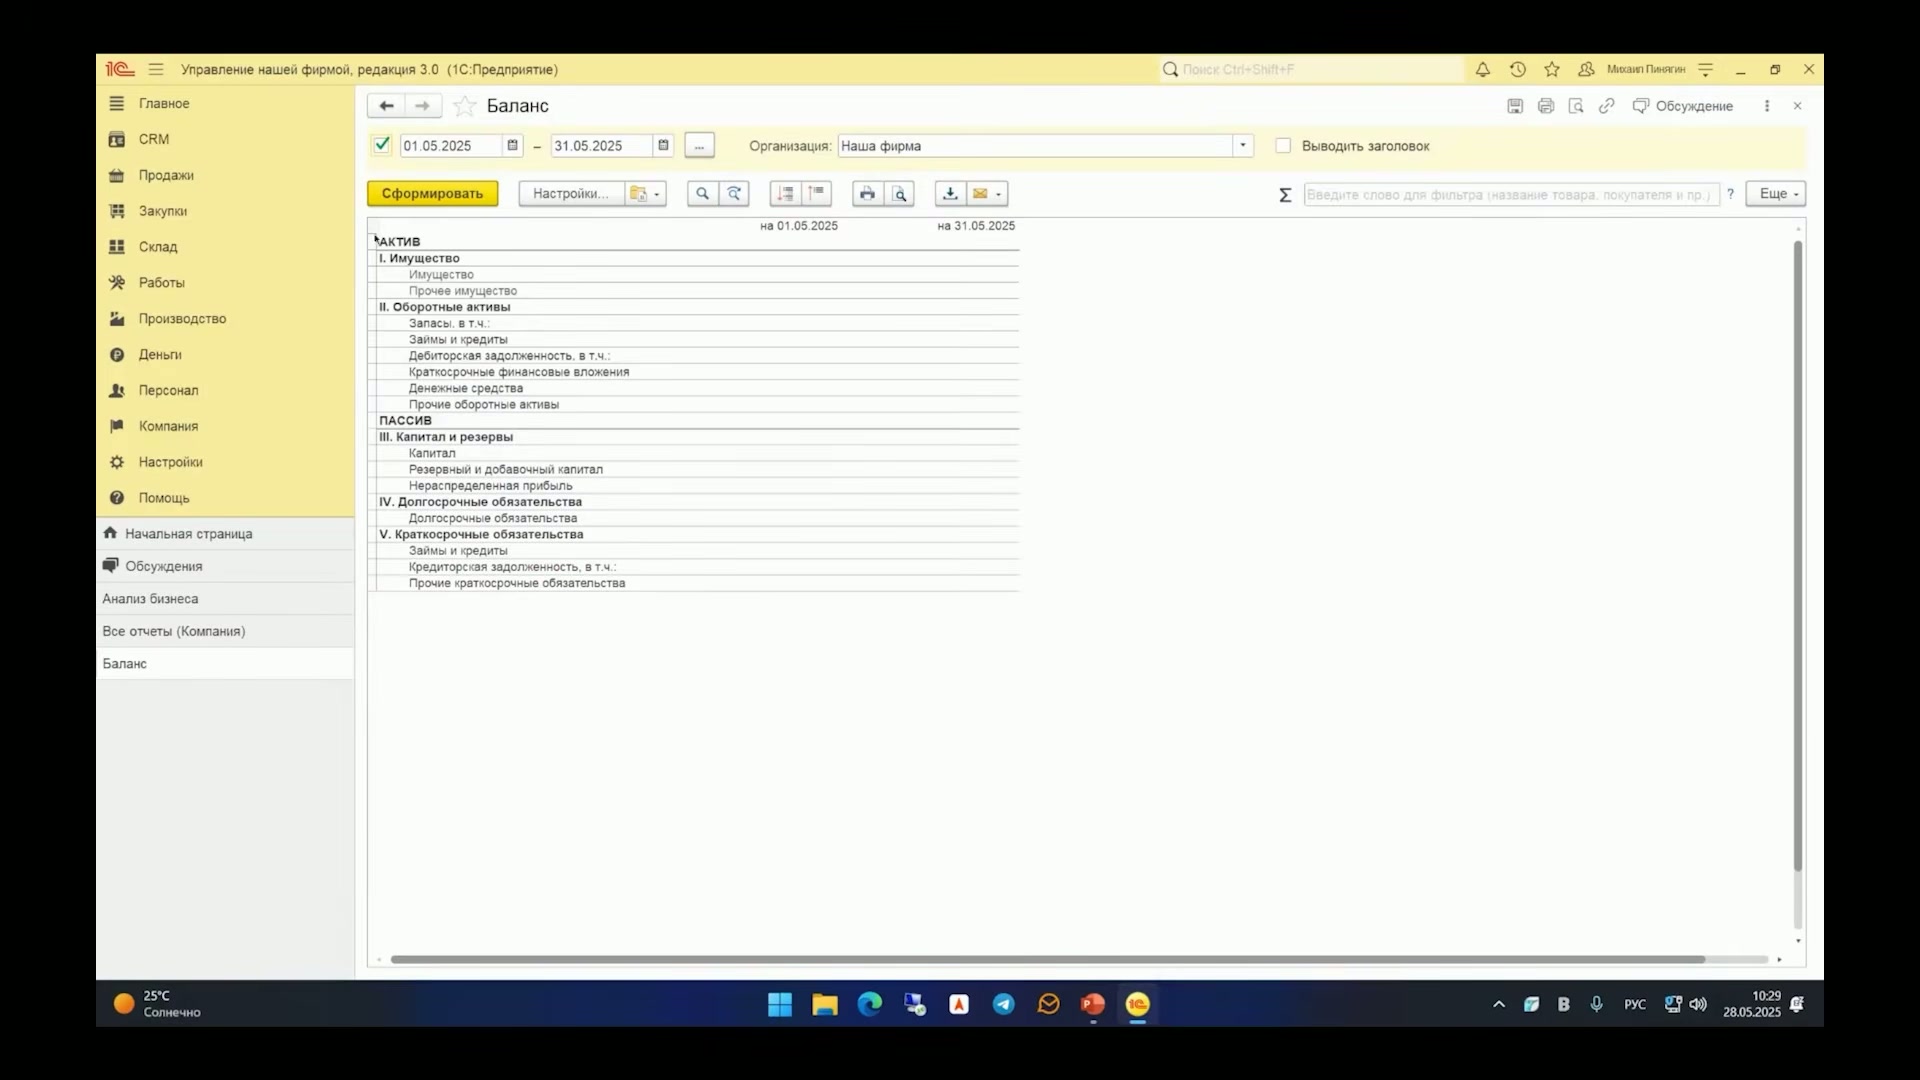
Баланс — это основной отчёт, который показывает, где находятся деньги компании. Он состоит из нескольких частей и не стоит его бояться, несмотря на его финансово-бухгалтерский характер. Важно, чтобы баланс был правильно настроен и отражал реальное положение дел в компании.
Отчёт по движению денежных средств не всегда корректно отражает финансовую картину, так как он не показывает обязательства компании. Например, он не указывает, кому принадлежат поступившие деньги и какие из них нужно будет вернуть.
Управление на основе баланса и отчётов
Часто компании управляют на основе отчёта о доходах и расходах. Однако такой подход может быть недостаточным, так как доходы и расходы не всегда дают полную картину финансового состояния. Например, доход может быть зафиксирован в момент отгрузки товара, но фактически деньги от клиента ещё не поступили, а обязательства перед поставщиками уже существуют. Это может привести к ситуации, когда по учёту прибыль есть, но фактически денег нет, а поставщики требуют оплаты.
Баланс является более универсальным инструментом, который позволяет увидеть реальное состояние бизнеса. Он помогает понять, какие активы есть у компании и хватит ли денежных средств для погашения обязательств. Также баланс показывает, заработала ли компания прибыль и насколько она богатеет.
Баланс состоит из двух частей: активов и пассивов. Активы включают ресурсы компании, такие как деньги, запасы, оборудование и дебиторская задолженность. Пассивы показывают, из чего появились активы, включая долги и обязательства или собственный капитал.
В 1С:Управление нашей фирмой баланс представлен в двух видах: в разделе анализа бизнеса и в отдельном отчёте. Это позволяет пользователям легко получить доступ к информации о финансовом состоянии компании.
Важно понимать разницу между прибылью и денежными средствами. Прибыль — это источник активов, но не сами деньги. Деньги могут быть в виде активов на расчётном счёте, в кассе или в виде дебиторской задолженности. Прибыль формирует активы, но в отличие от займов, за неё не нужно расплачиваться. Она остаётся в распоряжении компании и принадлежит её собственникам.
Понимание прибыли и обязательств в бизнесе
Прибыль компании определяется как разница между доходами и расходами, остающаяся после оплаты всех обязательств. Это та ценность, которая остаётся у бизнеса после выполнения всех финансовых обязательств. Таким образом, прибыль можно считать частью собственного капитала компании.
Активы компании могут формироваться из двух основных источников: заёмных средств и собственного капитала. Собственный капитал включает в себя как вклады учредителей, так и полученную прибыль от деятельности компании. Чем больше собственного капитала, тем меньше зависимость от заёмных средств.
Доход определяется как появление ценности или уменьшение обязательств без возникновения новых обязательств. Например, когда компания отгружает товар клиенту, у неё появляется ценность в виде дебиторской задолженности, но не возникает новых обязательств. Аналогично, если долг компании прощается, это также считается доходом, так как обязательства уменьшаются без возникновения новых.
Расходы, напротив, определяются как уменьшение ценности или возникновение обязательств без появления новой ценности. Например, когда компания получает материалы от поставщика, у неё появляется ценность в виде материалов и обязательства перед поставщиком, но это не считается расходом. Расход возникает только в момент, когда материалы используются или отгружаются.
Различие между расходами и затратами в учёте
В учёте важно различать понятия «расход» и «затрата». Расходы уменьшают прибыль компании в момент их совершения. Например, начисление зарплаты или налогов сразу отражается на уменьшении прибыли. Отгрузка товара также приводит к возникновению себестоимости продаж, что уменьшает прибыль. Все эти действия относятся к расходам, так как они непосредственно влияют на финансовый результат компании.
Затраты, в отличие от расходов, представляют собой преобразование одного актива в другой. Например, материалы, использованные для производства продукции, не считаются расходами, так как они просто преобразуются в готовую продукцию. Таким образом, затраты не уменьшают прибыль напрямую, а лишь изменяют форму активов компании.
Примеры различий между расходами и затратами включают получение услуг аренды или доставки, которые считаются расходами, так как они создают обязательства без возникновения новой ценности. В то же время, использование материалов для производства продукции является затратой, так как это преобразование активов.
Анализ финансового положения и структуры баланса
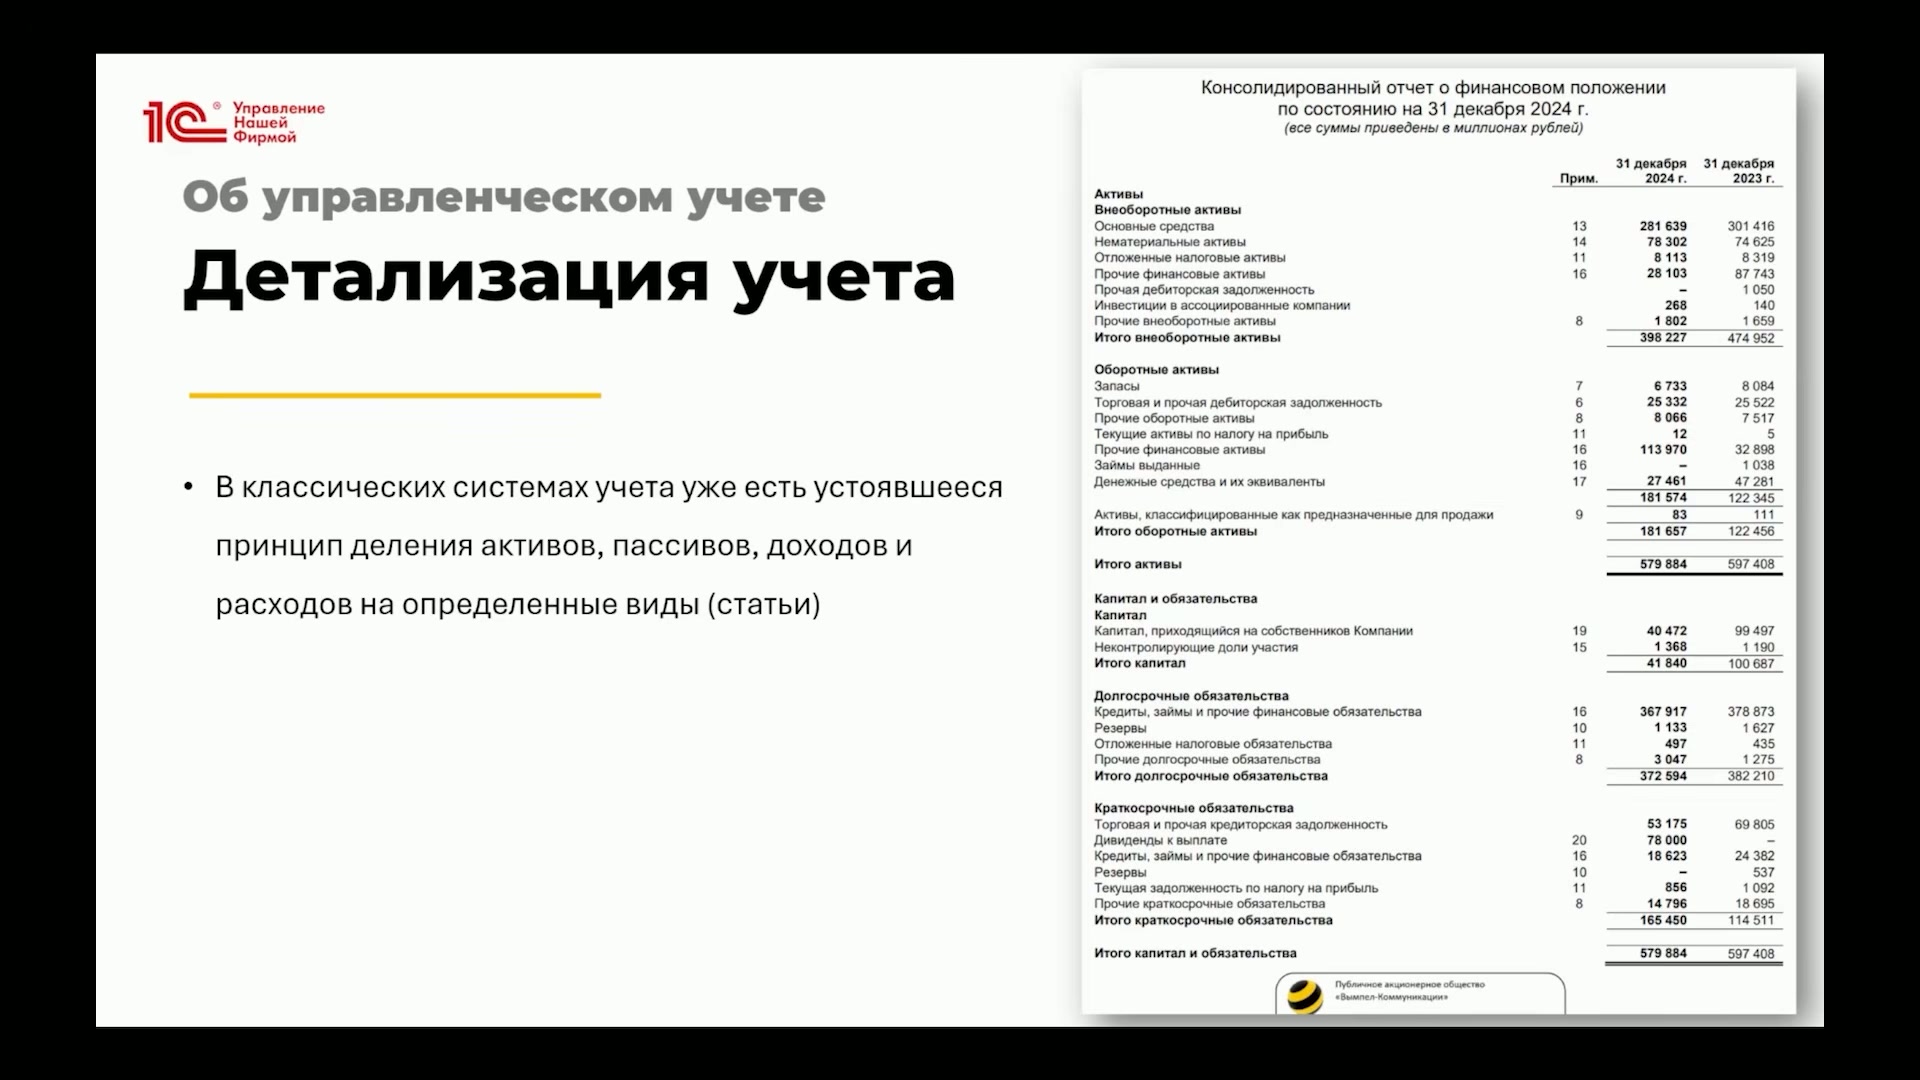
В классических системах учёта существует устоявшийся принцип деления активов и пассивов, доходов и расходов на определённые статьи. Это позволяет структурировать информацию и делать её более понятной для анализа. В 1С:Управление нашей фирмой (1С:УНФ) также реализована возможность ведения учёта по этим принципам, что облегчает понимание финансового положения компании.
В отчёте о финансовом положении компании можно увидеть деление активов на внеоборотные и оборотные. Внеоборотные активы включают основные средства, нематериальные активы и отложенные налоговые активы. Оборотные активы состоят из запасов, торговой и прочей дебиторской задолженности. Пассивы делятся на капитал, долгосрочные и краткосрочные обязательства.
Анализируя баланс, можно сделать выводы о финансовом состоянии компании. Например, уменьшение валюты баланса может свидетельствовать о снижении активов. Важно также учитывать изменения в капитале и обязательствах, чтобы понять, как распределяется прибыль и какие средства направляются на выплату дивидендов.
В 1С:УНФ статьи учёта называются счетами. Например, если компания платит аванс поставщику, это отражается в движении по счетам, где фиксируется поступление на счёт расчёта по авансам, выданным, и списание средств из банка. Это позволяет отслеживать финансовые потоки и контролировать расходы.
Роль и значение счетов учета в 1С:Управление нашей фирмой
В 1С:Управление нашей фирмой (1С:УНФ) счета учета играют ключевую роль в управленческом учете. Они служат инструментом для группировки и отслеживания однотипных активов или обязательств компании. Это позволяет руководителям и специалистам малого и среднего бизнеса видеть полную картину финансового состояния компании, включая движение денежных средств, активов и обязательств.
Счета учета можно представить как коробки с ярлыками, в которые складывается информация о различных видах имущества или долгов. Каждый счет показывает, сколько было на начало периода, сколько прибавилось, сколько убыло и сколько осталось на конец периода. Это позволяет легко отслеживать изменения в финансовом состоянии компании и принимать обоснованные управленческие решения.
Этимология слова 'счет' связана с латинским 'computare', что означает 'считать' или 'вычислять'. Важно, что в управленческом учете счета должны не только фиксировать данные, но и объяснять, где находятся деньги компании, как они были заработаны и на что потрачены. Если управленческий баланс не дает ясного понимания этих аспектов, то учет не выполняет свою функцию.
В 1С:УНФ отсутствует понятие субконта, которое используется в других системах учета для более детальной расшифровки счетов. Однако в 1С:УНФ есть другие инструменты, которые позволяют вести учет с необходимой детализацией. Это важно для компаний, где справочники материалов и продукции постоянно меняются, и требуется гибкость в учете.
Понимание дебиторской и кредиторской задолженности
В учёте важно понимать, что дебиторская задолженность возникает, когда кто-то должен нам. Например, если мы отгрузили товар, то покупатель, в данном случае Иван, становится нашим должником. Это записывается как дебиторская задолженность. Таким образом, дебет означает, что кто-то должен нам.
Кредит, в свою очередь, связан с доверием. Когда мы получаем кредит, например, от банка, это означает, что банк доверяет нам. В учёте это отражается как кредиторская задолженность, где банк выступает в роли доверителя. Таким образом, кредит означает, что нам доверяют, и мы должны вернуть эту доверенность.
В системе 1С:Управление нашей фирмой (1С:УНФ) учёт ведётся по классическим схемам, но с некоторыми нюансами. Например, баланс в 1С:УНФ может отличаться от других систем, таких как Билайн, тем, что сначала показывается предыдущий период, а затем следующий. Это позволяет более привычно работать с данными для пользователей программ 1С.
Важным аспектом учёта в 1С:УНФ является наличие правильной аналитики, которая позволяет расшифровывать и понимать, что происходит в бизнесе. Это достигается за счёт двойного учёта, который включает балансовый учёт и учёт в различных регистрах и таблицах, заменяющих субконта.
На практике это может выглядеть следующим образом: при закупке материалов, например, 1000 штук по 520 рублей с НДС, в балансе будет отражена сумма 520 000 рублей. Это позволяет точно отслеживать затраты и обязательства перед поставщиками.
Учёт на счетах в 1С:Управление нашей фирмой
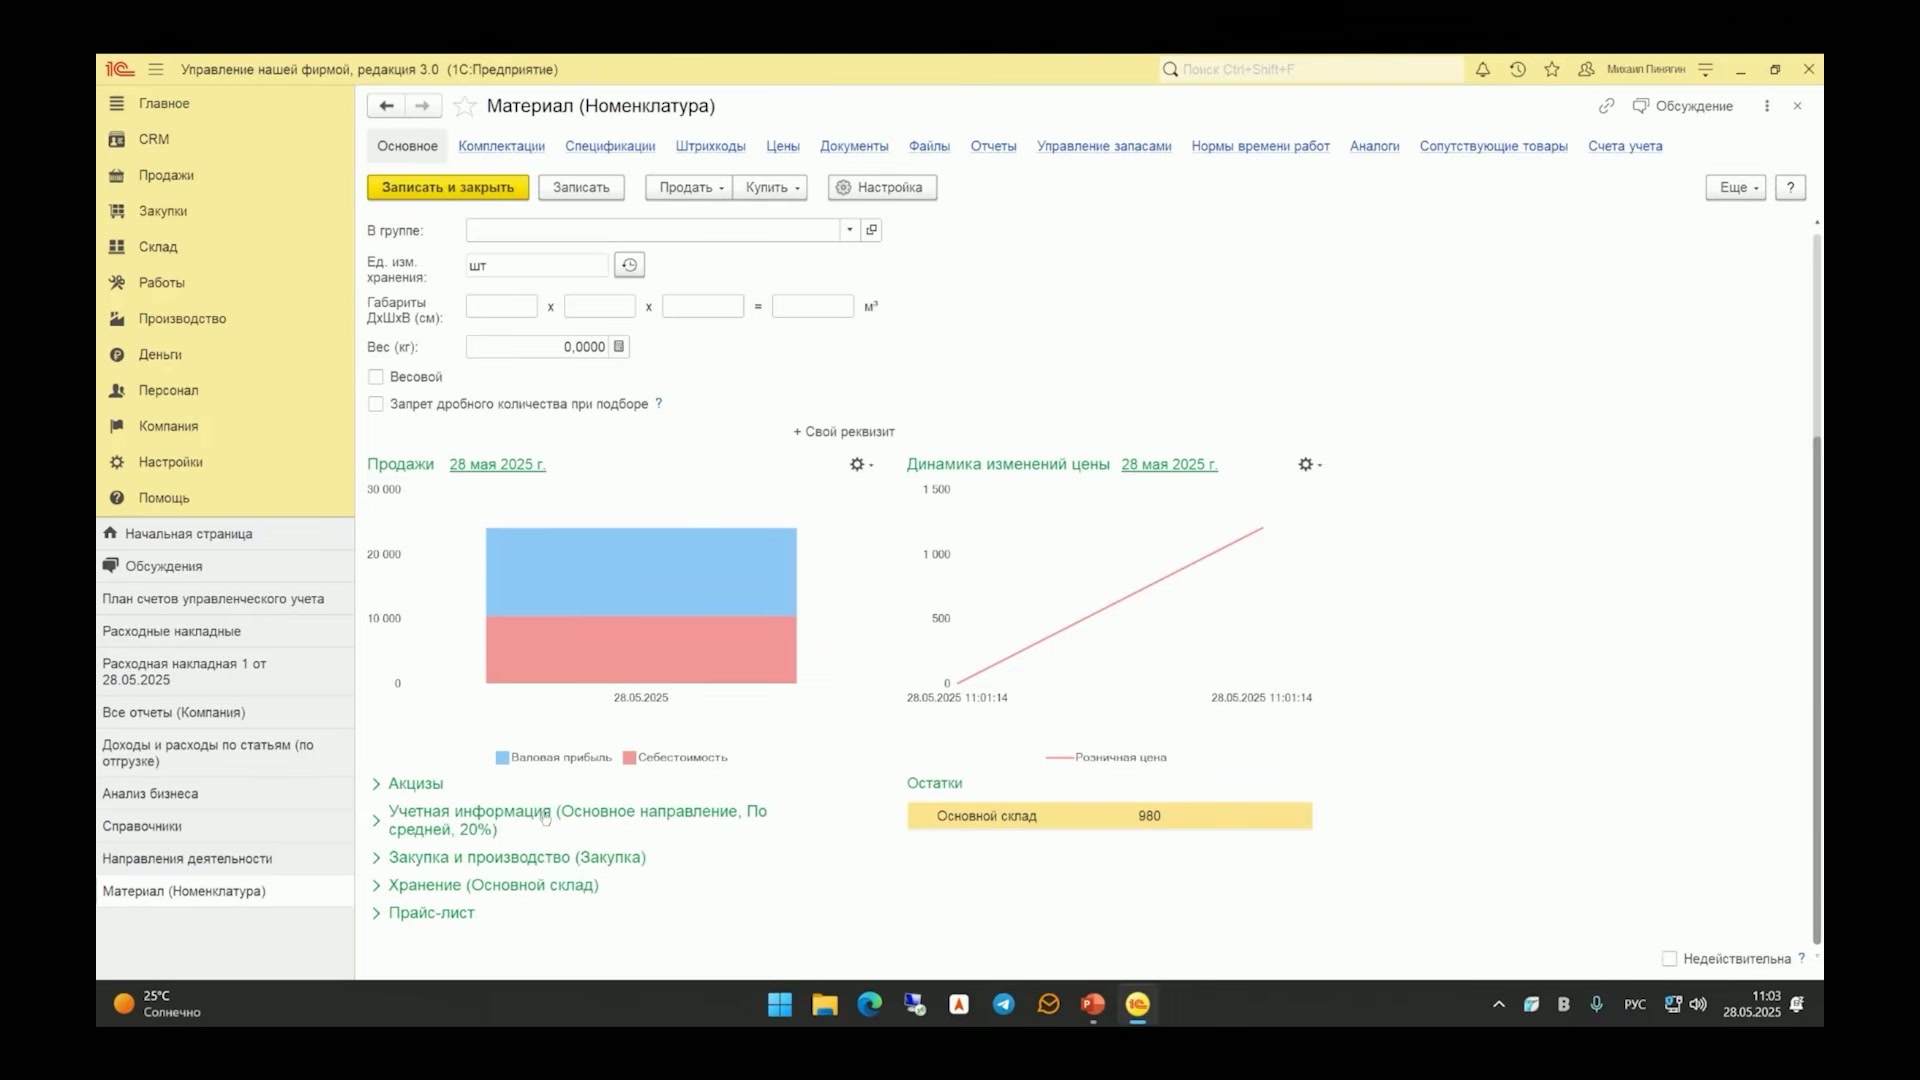
В 1С:Управление нашей фирмой (1С:УНФ) учёт на счетах позволяет отслеживать сырьё и материалы, а также задолженности перед поставщиками. Счета учёта в документах берутся из справочников, что упрощает процесс учёта. Например, при покупке материала в справочнике указываются счета учёта для сырья и материалов, а также для расчётов с поставщиками.
Однако в стандартных отчётах 1С:УНФ нет возможности детализировать информацию о том, кому именно мы должны из поставщиков и что конкретно находится на складе. Для этого существуют дополнительные отчёты, которые позволяют расшифровывать данные по запасам и расчётам с поставщиками, предоставляя более детальную информацию о местонахождении и количестве товаров.
Важно отметить, что счета учёта в 1С:УНФ не связаны напрямую с бухгалтерскими счетами и не переносятся в бухгалтерию. Это позволяет пользователям создавать собственную структуру и нумерацию счетов, что может быть полезно для управленческого учёта. Однако большинство пользователей стараются соблюдать общепринятую идеологию, например, десятый счёт для материалов, сорок первый для товаров и девяностые для доходов и расходов.
Управленческий учёт в 1С:УНФ предназначен для получения ключевых данных и контрольных значений, необходимых для управления бизнесом. Он не предназначен для печати накладных или удобства бухгалтеров, а для обеспечения правильного управленческого учёта, что позволяет принимать обоснованные решения на основе актуальной информации.
Управленческий учёт и план счетов в 1С:УНФ
Управленческий учёт в 1С:Управление нашей фирмой (1С:УНФ) играет ключевую роль в организации документооборота. Он не предназначен для создания правильного бухгалтерского документооборота, а служит для целей управленческого учёта. Это позволяет бизнесу адаптировать учётные операции под свои нужды, даже если они немного отличаются от стандартной бухгалтерии.
План счетов в 1С:УНФ может вызывать недоумение у пользователей из-за своей терминологии. Однако, это не просто перечень счетов, а система, включающая правила их использования. Например, счёт основных средств должен учитывать не только приобретение имущества, но и его амортизацию и эксплуатацию.
Типы счетов в 1С:УНФ определяют, где и как будет использоваться счёт учёта. Они влияют на доступность счёта в справочниках, операциях и его отражение в балансе. Тип счёта определяет его смысл и назначение, а не его название или код. Например, счёт с типом 'запасы' должен содержать только запасы, а не дебиторскую или кредиторскую задолженность.
Существуют определённые правила работы со счетами учёта в 1С:УНФ. Например, код счёта с точкой не следует менять, так как это может нарушить алгоритмы программы. Также не рекомендуется изменять тип счёта, поскольку это может привести к ошибкам в учёте.
Ошибки при работе с планом счетов и их исправление
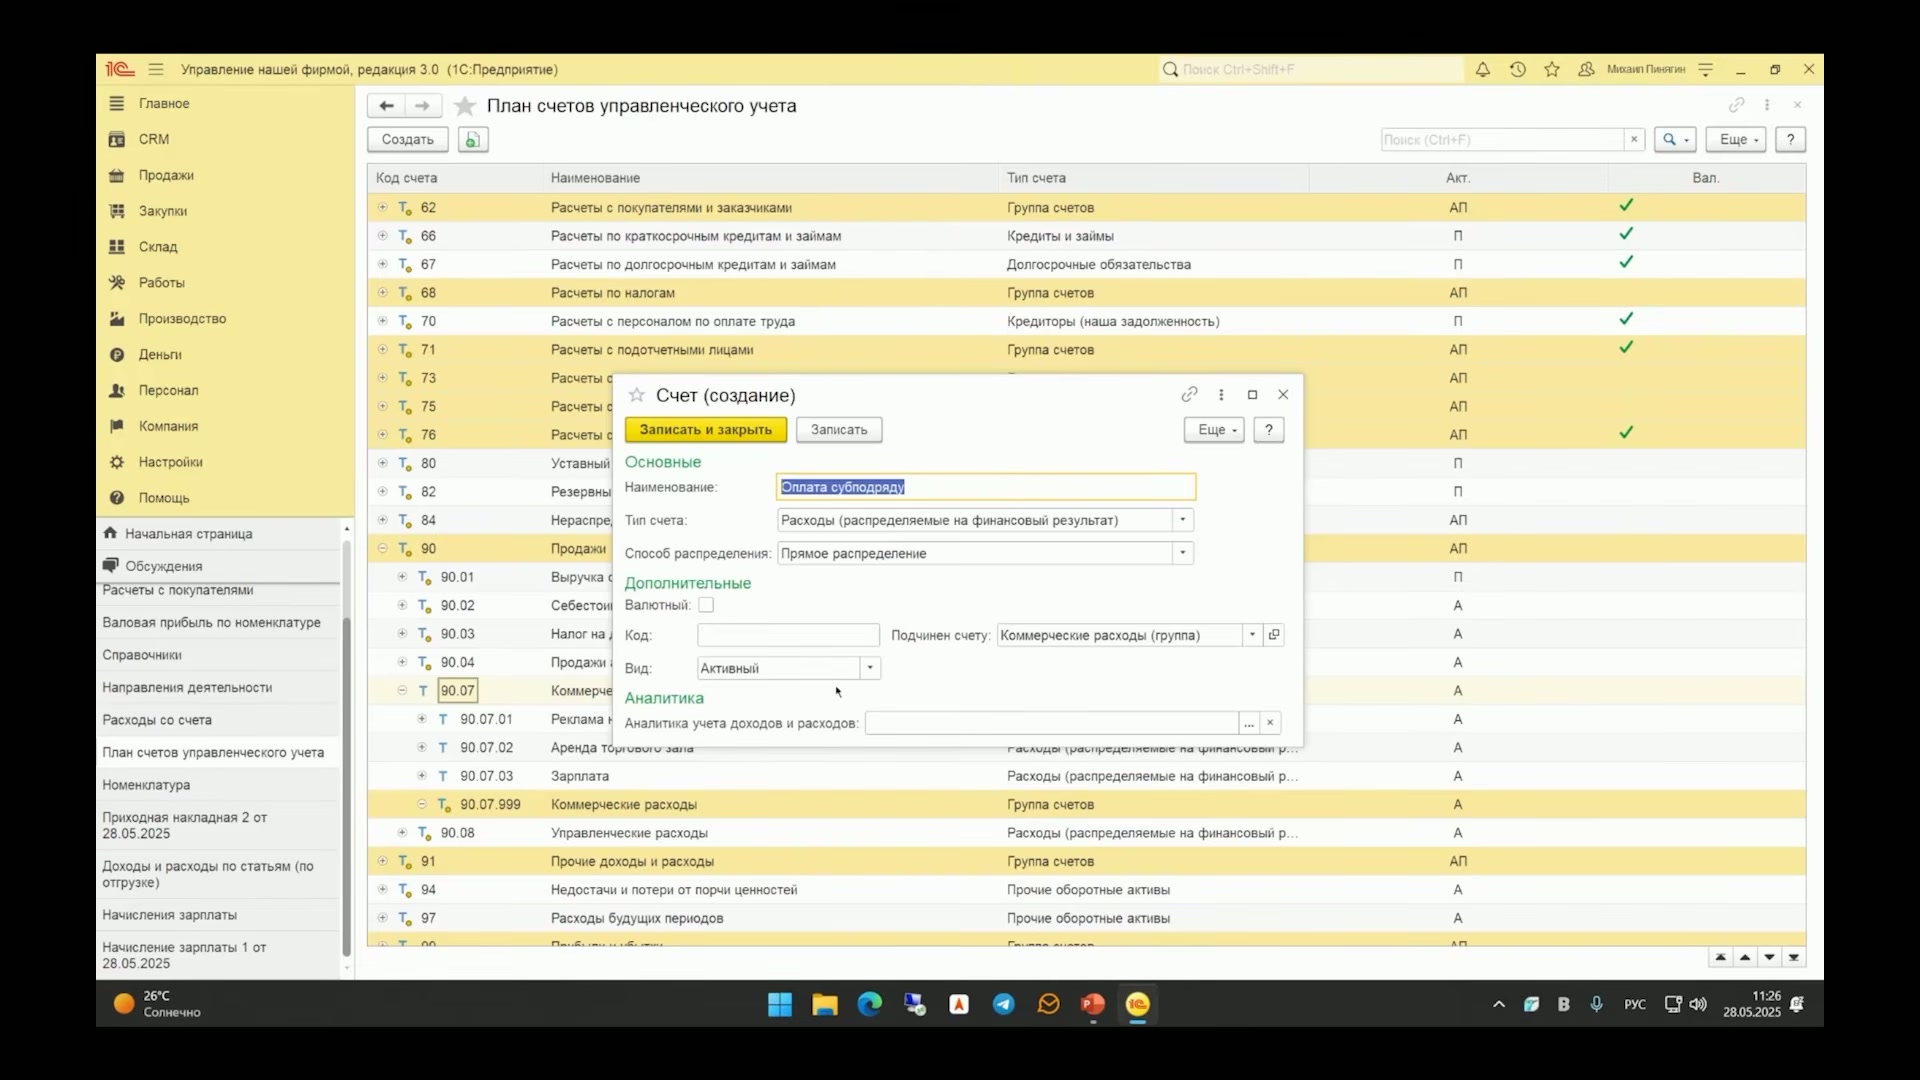
Одной из распространённых ошибок при работе с планом счетов в 1С:Управление нашей фирмой является изменение типа существующего счёта, особенно если это предопределённый счёт. На первый взгляд, всё может выглядеть корректно: создаётся группа счетов, внутри которой добавляется новый счёт. Однако, на практике это приводит к некорректным данным в оборотно-сальдовой ведомости и нарушению баланса, так как изменённый счёт перестаёт соответствовать своему изначальному назначению.
Правильный подход заключается в создании нового счёта учёта, а не в изменении существующего. Новый счёт создаётся с учётом всех необходимых параметров, а типовой счёт учёта остаётся неизменным. Это позволяет избежать ошибок в учёте и сохранить корректность данных.
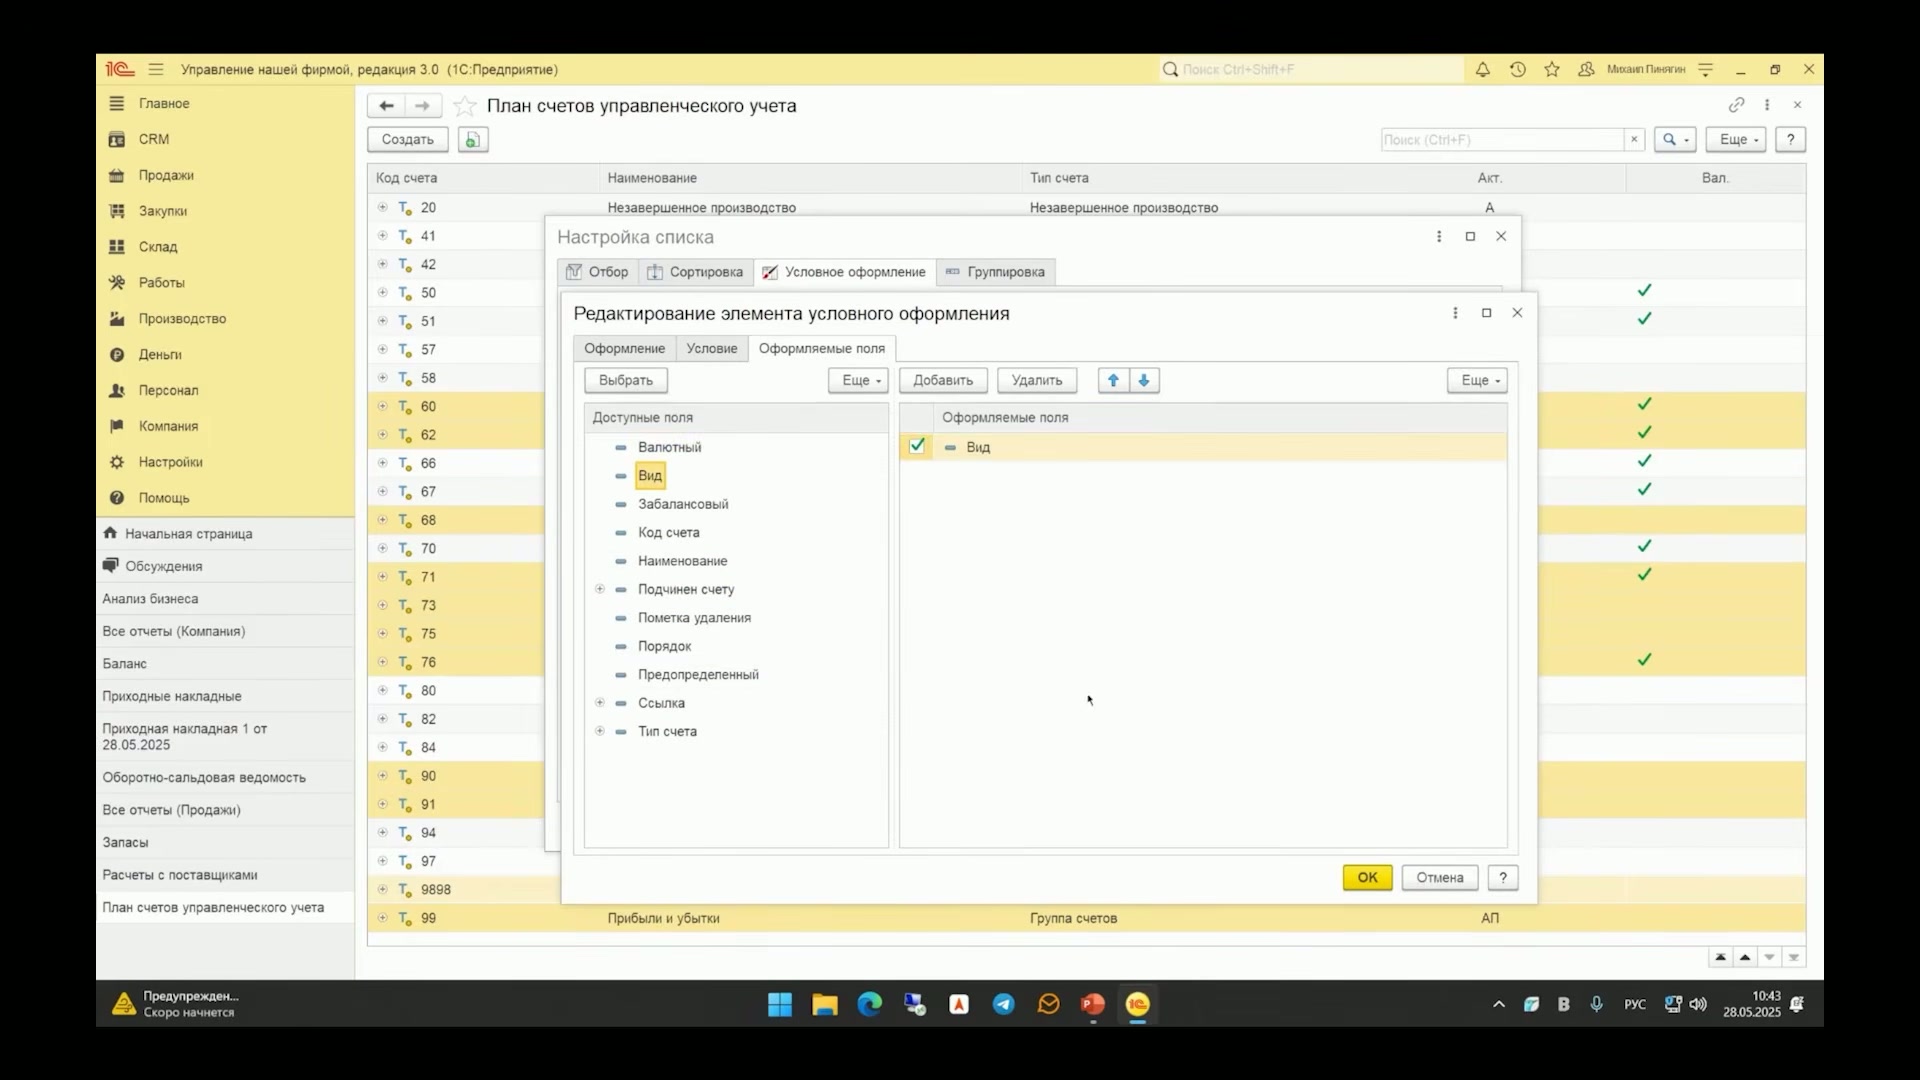
Если же изменения уже были внесены и необходимо восстановить исходное состояние счёта, можно воспользоваться функционалом условного оформления. Это позволяет определить, каким был счёт изначально, и вернуть его к первоначальному виду. Для этого в настройках списка выбирается условное оформление, где можно вывести текст с изначальным названием счёта.
Ещё одной частой ошибкой является попытка разделить банковские счета по валютам путём изменения существующих счетов. Вместо этого рекомендуется создавать новые счета для каждой валюты, что позволит корректно учитывать суммы в разных валютах без нарушения структуры плана счетов.
Классификация счетов и использование AI для анализа
При работе с бухгалтерскими счетами важно соблюдать определённые правила. Например, не следует изменять типы счетов учёта. Вместо этого можно создать новый счёт под существующим, но это не всегда правильный подход. Группами не должны быть счета, у которых тип счёта не группа. Поэтому сначала создаётся группа, а затем переподчиняются счета. Это позволяет избежать ошибок в классификации и учёте.
Классификация активов, пассивов, доходов и расходов — это задача, которую не может полностью решить программа. Это требует участия финансовых директоров и менеджеров. Классификация должна быть понятной и объяснять, что представляет собой каждый счёт. Для этого можно использовать инструменты, такие как большие языковые модели, например, Chat GPT.
Использование Chat GPT для анализа банковских выписок может значительно облегчить процесс классификации. Загружая выписку в модель, можно получить структуру статей движения денежных средств, доходов и расходов. Однако важно помнить, что AI — это помощник, а не замена человеку. Результаты анализа требуют проверки и, возможно, корректировки.
На практике использование Chat GPT показало высокую эффективность в определении категорий расходов. Например, модель смогла правильно классифицировать корпоративное питание, даже когда в выписке банка использовались сокращения и аббревиатуры. Это демонстрирует потенциал AI в автоматизации и упрощении бухгалтерских процессов.
Управление запасами и себестоимостью в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) управление запасами начинается с приобретения товаров, которые затем учитываются как активы компании. При этом важно учитывать дополнительные затраты, такие как стоимость доставки, которые включаются в себестоимость запасов. Эти затраты формируют общую себестоимость приобретённых запасов, что в дальнейшем влияет на финансовые показатели компании.
При продаже товаров себестоимость продаж становится расходом компании. Важно отметить, что расходы фиксируются в момент отгрузки товара, а не в момент его приобретения или оплаты. Это позволяет более точно отслеживать финансовые потоки и управлять обязательствами перед поставщиками.
Выручка от продаж формируется не по себестоимости, а по цене, которая включает добавленную ценность для клиента. Это приводит к возникновению обязательств со стороны покупателей, которые в дальнейшем превращаются в денежные средства. Таким образом, выручка от продаж является важным показателем доходов компании.
В производственном контуре 1С:УНФ запасы могут быть использованы как материалы для производства. Себестоимость выпуска продукции включает стоимость материалов, а также прочие прямые и косвенные затраты, такие как сдельная оплата труда и аренда цеха. Эти затраты также ведут к появлению обязательств, которые необходимо учитывать в управлении финансами.
Управление доходами и расходами в 1С:УНФ
В процессе ведения бизнеса в 1С:Управление нашей фирмой (1С:УНФ) важно учитывать не только выручку и себестоимость продаж, но и прочие активы, которые могут появляться в компании. Например, если вам что-то подарили, это также считается прочим активом. Такие активы не возникают из ниоткуда, и их появление всегда связано с определёнными источниками дохода.
Доходы компании состоят не только из выручки, но и из прочих доходов. Помимо этого, существуют расходы по основной деятельности, такие как аренда офиса, заработная плата бухгалтера и расходы на рекламу. Эти расходы ведут к появлению обязательств, которые необходимо учитывать в учёте.
В 1С:УНФ также учитываются списания материалов, которые могут возникнуть из-за потерь или повреждений. Эти списания обычно ведут к прочим расходам. В итоге, совокупность всех доходов и расходов формирует прибыль, которая отражается в пассивах компании.
Важно понимать, что в учёте 1С:УНФ запасы могут превращаться в другие запасы, а также в денежные средства. Когда покупатель оплачивает долг, обязательства исчезают, и вместо них появляются деньги, которые можно использовать для погашения других обязательств.
Руководители и владельцы бизнеса должны чётко понимать эти процессы, чтобы эффективно управлять финансовыми потоками. Часто возникает запрос на отчёты, которые показывают затраты на производство, но важно помнить, что такие затраты не всегда отражаются в доходах и расходах, особенно в период, когда производство ведётся на склад без продаж.
Учёт доходов и расходов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) учёт доходов и расходов играет ключевую роль в управлении бизнесом. Важно понимать, что расходы могут быть как по основной деятельности, так и прочие. В случае, если расходы идут, а продаж нет, это может привести к увеличению обязательств перед сотрудниками и росту складских запасов без фактического дохода.
В 1С:УНФ доходы фиксируются на счёте с типом 'выручка от продаж'. Этот счёт используется для учёта всех доходов от продаж, и его можно увидеть в различных отчётах, таких как анализ бизнеса и баланс. Система автоматически относит доходы на этот счёт при продаже товаров или услуг.
Важным элементом учёта в 1С:УНФ является направление деятельности. Это понятие позволяет классифицировать номенклатуру по определённым темам или группам. Каждое направление деятельности связано с определённым счётом учёта, что позволяет более точно отслеживать доходы и расходы по различным направлениям бизнеса.
Направление деятельности в 1С:УНФ связано с номенклатурными группами, которые не следует путать с группами номенклатур. Это позволяет организовать учёт так, чтобы каждая номенклатура относилась к определённой теме или направлению. Однако, если номенклатуры пересекаются, направление деятельности может не подойти, и потребуется использовать другой метод учёта.
Ошибки при переименовании направлений деятельности
В 1С:Управление нашей фирмой (1С:УНФ) важно правильно использовать направления деятельности. Часто пользователи допускают ошибку, переименовывая стандартные направления, такие как 'прочее', в более специфичные, например, 'ресторан' или 'строительство'. Это может привести к путанице, так как многие операции по умолчанию относятся к 'прочим' направлениям, включая курсовые разницы и другие доходы или расходы, которые не связаны с конкретными направлениями бизнеса.
Переименование 'прочих' направлений может привести к тому, что все операции, которые должны были бы относиться к 'прочим', будут ошибочно классифицированы под новое название. Это создаёт проблемы в учёте и анализе данных, так как искажается реальная картина финансовых потоков и результатов деятельности.
Если изначально номенклатура заведена с неверными счетами, это также может вызвать сложности. Исправление таких ошибок требует перепроведения всех документов, что может быть трудоёмким процессом, особенно если учёт ведётся давно и объём документов велик. В некоторых случаях проще начать учёт с нуля, чем пытаться исправить существующие ошибки.
Анализ себестоимости и валовой прибыли в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) важно правильно учитывать выручку от продаж и себестоимость, чтобы корректно оценивать валовую прибыль. В отчётах по продажам изначально не выводится колонка себестоимости, что может затруднить анализ. Однако в 1С:УНФ есть возможность вывести эту колонку, что позволяет более точно оценивать валовую прибыль, так как она учитывает разницу между выручкой и себестоимостью.
Для более детального анализа в 1С:УНФ можно использовать отчёты, которые позволяют расшифровать данные по продажам. Это помогает понять, из каких номенклатур и по каким складам были проданы товары, а также каким покупателям. Таким образом, можно получить полное представление о структуре продаж и себестоимости.
Себестоимость запасов или работ списывается при продаже и учитывается на счёте учёта себестоимости данного направления. Важно помнить, что счёт с типом 'себестоимость продаж' используется только для указания в направлении деятельности, и только при продаже туда падают соответствующие стоимости.
Некоторые пользователи, не зная особенностей программы, пытаются вручную изменить типы счетов, чтобы включить определённые суммы в себестоимость. Это приводит к некорректному учёту, так как такие действия нарушают правила работы с 1С:УНФ. Например, если цифры в расшифровке не совпадают с фактическими данными, это гарантированно указывает на ошибки в учёте.
При проведении аудита важно проверять корректность учёта выручки и себестоимости. Технический анализ позволяет выявить несоответствия и ошибки, что помогает поддерживать точность финансовой отчётности.
Анализ себестоимости и учёт расходов в 1С:УНФ
При анализе себестоимости в 1С:Управление нашей фирмой (1С:УНФ) может возникнуть ситуация, когда себестоимость, указанная в системе, не совпадает с ожидаемой. Например, себестоимость может быть указана как 10400, а фактически составлять 11400. В таких случаях необходимо разобраться, почему возникло расхождение. Часто это связано с документами, которые не должны быть учтены, например, расход со счёта, который не должен был быть проведён. Важно проверить, не были ли изменены типы счетов, что может легко привести к ошибкам в учёте себестоимости.
Попытки вернуть счёт учёта в исходное состояние могут не всегда привести к желаемому результату. Даже если счёт учёта будет возвращён, документ может остаться зависшим и не попадёт в расчёт себестоимости. Это может повлиять на расчёт прибыли, так как сумма не будет учтена. В таких случаях важно оставить документ в текущем состоянии и не пытаться его изменить, чтобы избежать дальнейших ошибок.
В 1С:УНФ расходы распределяются на финансовый результат через определённые типы счетов. По умолчанию в системе предусмотрены два типа счетов: коммерческие и управленческие. Коммерческие расходы связаны с торговой деятельностью, например, зарплаты менеджеров и реклама. Управленческие расходы включают зарплаты административного персонала и другие подобные затраты. Важно, чтобы классификация расходов была понятной для пользователя, иначе она теряет свою ценность.
При учёте расходов важно не увлекаться излишней детализацией. Например, не стоит разбивать расходы на рекламу по каждой онлайн-площадке на отдельные счета учёта. Это может привести к усложнению учёта и потере его эффективности. Вместо этого рекомендуется использовать субконто, которое позволяет гибко управлять изменяющимся списком расходов без необходимости создания множества отдельных счетов.
Управление номенклатурой и учётом расходов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) можно создавать номенклатуру и счёт учёта, однако важно понимать, что это не всегда необходимо. Возможности программы позволяют гибко настраивать учёт, но применение этих возможностей зависит от конкретного кейса. Например, в счётах учёта расходов можно указать детали вплоть до каждой площадки, но так как площадки могут меняться, лучше группировать расходы по смыслу, например, реклама на онлайн-площадках.
Частая ошибка пользователей заключается в изменении типового счёта на группу счетов, что может привести к некорректной работе системы. Например, если изменить тип счёта и создать новый счёт для рекламы, это может привести к потере контроля над сотрудниками и ошибкам в учёте. Важно следить за тем, чтобы типовые счета оставались неизменными, а изменения вносились только в рамках допустимых настроек.
При создании номенклатуры и учёте расходов важно правильно настраивать группы и следить за их соответствием. Например, при учёте аренды торгового зала можно создать отдельные позиции для каждого зала, что позволит более точно отслеживать расходы. Важно также следить за тем, чтобы все суммы корректно отражались в отчётах, и использовать аналитические возможности программы для детального анализа.
Аналитика доходов и расходов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) отчёт по доходам и расходам позволяет расшифровывать статьи расходов. Однако, расшифровка может быть своеобразной в зависимости от вида документа. Например, если вы покупаете услугу и отражаете её в расходах, в аналитике будет видна номенклатура. Если же речь идёт о начислении зарплаты, то в аналитике будет отображаться сотрудник.
Аналитика доходов и расходов в 1С:УНФ позволяет упростить учёт, особенно в случаях, когда не требуется сложная схема учёта. Например, если вы платите субподрядчикам и не хотите вести сложный учёт, можно указать аналитику учёта доходов и расходов, например, контрагенты. Это позволяет в отчёте видеть, какие контрагенты были задействованы в расходах.
Прочие доходы и расходы также учитываются в 1С:УНФ. Они включают в себя такие элементы, как штрафы и положительно-курсовые разницы. Эти доходы и расходы могут быть отражены в документах, таких как корректировка долга или поступление на счёт. Важно правильно указать, к какому счёту прочих доходов они относятся, чтобы корректно отразить их в учёте.
Учет прочих доходов и расходов в 1С:УНФ
В процессе ведения бизнеса могут возникать ситуации, когда долг перед поставщиком исчезает, например, если поставщик ликвидировал компанию или переехал. В таких случаях долг, который ранее числился как пассив, должен быть отражен как доход, поскольку обязательства по нему больше не существуют.
Прочие доходы и расходы в 1С:Управление нашей фирмой могут включать в себя такие операции, как штрафы, наложенные на поставщиков, или поступления, не связанные с основной деятельностью компании. Несмотря на название документа 'прочие расходы', в нем также можно отражать доходы.
Курсовые разницы также влияют на учет доходов и расходов. Если курс валюты изменяется, это может привести к пересчету долгов или активов, выраженных в валюте. Такие изменения должны быть отражены в доходах и расходах, однако выбор статей для курсовой разницы в программе невозможен.
Проценты по кредитам в 1С:УНФ отражаются как специализированный тип счета 'прочие расходы'. Если у компании есть кредиты, проценты по ним должны быть учтены как расходы, и они отражаются на соответствующем счете.
Учет доходов и расходов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) учет доходов и расходов осуществляется через формулы, аналогичные тем, что используются в Excel. Доходы увеличивают прибыль, а расходы ее уменьшают. Это позволяет пользователю видеть реальную картину финансового состояния компании, отражая все операции в системе.
Система 1С:УНФ автоматически закрывает обороты по доходам и расходам, что не означает запрет на изменение данных в будущем. Закрытие месяца в программе необходимо для корректного учета и анализа финансовых показателей. Это позволяет избежать ошибок и недоразумений в отчетности.
На практике, если в отчетах появляются зависшие суммы, это может указывать на ошибки в учете. Например, если сумма не отражается ни в доходах, ни в расходах, это может нарушить баланс. В таких случаях необходимо пересмотреть учетные записи и внести корректировки, чтобы восстановить баланс.
Распределение доходов и расходов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) существует возможность распределения доходов и расходов по различным направлениям деятельности. Например, если у вас в торговых залах ведётся продажа велосипедов и предоставляются услуги по их обслуживанию, вы можете разделить учёт доходов и расходов по этим направлениям. Это позволяет более точно отслеживать финансовые результаты каждого направления и принимать обоснованные управленческие решения.
Для реализации такого подхода в 1С:УНФ можно создать отдельные направления, например, 'Продажа велосипедов' и 'Обслуживание велосипедов'. Каждое направление может иметь свою номенклатуру, что позволяет более точно учитывать доходы и расходы. Важно помнить, что деление можно осуществлять не только по направлениям, но и по другим критериям, в зависимости от специфики вашего бизнеса.
При распределении расходов, таких как аренда зала, можно использовать различные методы. В 1С:УНФ предусмотрены четыре варианта распределения: по объёму продаж, выручке, себестоимости продаж и валовой прибыли. Каждый из этих методов имеет свои особенности и может быть более или менее подходящим в зависимости от специфики вашего бизнеса. Например, распределение по объёму продаж может быть не всегда справедливым, если у вас дорогие товары, но небольшой объём продаж.
После настройки распределения в 1С:УНФ, изменения не сразу отразятся в отчётах. Для того чтобы увидеть результаты, необходимо закрыть месяц. В системе также доступен отчёт 'Финансовый результат', который позволяет оценить эффективность распределения доходов и расходов по направлениям.
Распределение доходов и расходов в 1С:УНФ
Финансовый результат в 1С:Управление нашей фирмой (1С:УНФ) представляет собой отчёт о доходах и расходах с распределённой историей. Это позволяет более точно анализировать финансовые показатели компании. В отчёте можно увидеть выручку от продаж по различным направлениям, например, продажа велосипедов и обслуживание. Также учитываются расходы, такие как аренда торгового зала, которые распределяются между направлениями.
В 1С:УНФ предусмотрена возможность выбора направления деятельности при фиксации расходов. Это позволяет системе учитывать все аспекты бизнеса и корректно распределять затраты. Например, при оформлении документов на расходы можно выбрать конкретное направление, что влияет на распределение затрат в финансовом результате.
Система распределения в 1С:УНФ позволяет задавать различные способы распределения, такие как прямое распределение или распределение по выручке. Если в документе указано конкретное направление, но не задан способ распределения, система не будет распределять затраты. Однако, если задан способ распределения, например, по выручке, система распределит затраты в зависимости от наличия выручки по указанному направлению.
Важно учитывать, что если у направления нет выручки, то система не будет распределять затраты, даже если указан способ распределения по выручке. Это связано с тем, что система использует триггер, который активируется при наличии выручки по конкретному направлению.
Распределение расходов и доходов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) важно правильно распределять расходы и доходы по направлениям деятельности. Если указано распределять выручку на другие направления, то она будет распределена, но если выручка уже учтена в одном направлении, то на другие направления она не распределится. Это связано с тем, что управление учётом требует чёткого понимания, какие расходы и доходы относятся к конкретным направлениям бизнеса.
На практике рекомендуется сначала не распределять расходы, а затем, когда станет понятно, какие из них нужно учитывать в составе определённых направлений, начинать распределение. Например, если бухгалтер обслуживает все направления, то его расходы можно распределить, как и аренду, если она относится к разным офисам. Однако, если арендуется автомобиль, который обслуживает все направления, его расходы также следует распределить.
Логика распределения проста: если расход относится к конкретному направлению, его следует учитывать напрямую. Если же расходы общие, их нужно распределять по базе, например, по выручке или объёму. Это позволяет видеть финансовый результат в разрезе конкретных заказов покупателей, что помогает в управлении бизнесом.
В документе 'Заказ покупателя' в 1С:УНФ есть функция сводной информации о заказе, где можно увидеть все доходы и расходы, распределённые на конкретный заказ. Это помогает избежать ситуации, когда в заказе отображаются расходы, не имеющие отношения к нему. Правильная настройка распределения позволяет избежать ошибок в учёте прибыли.
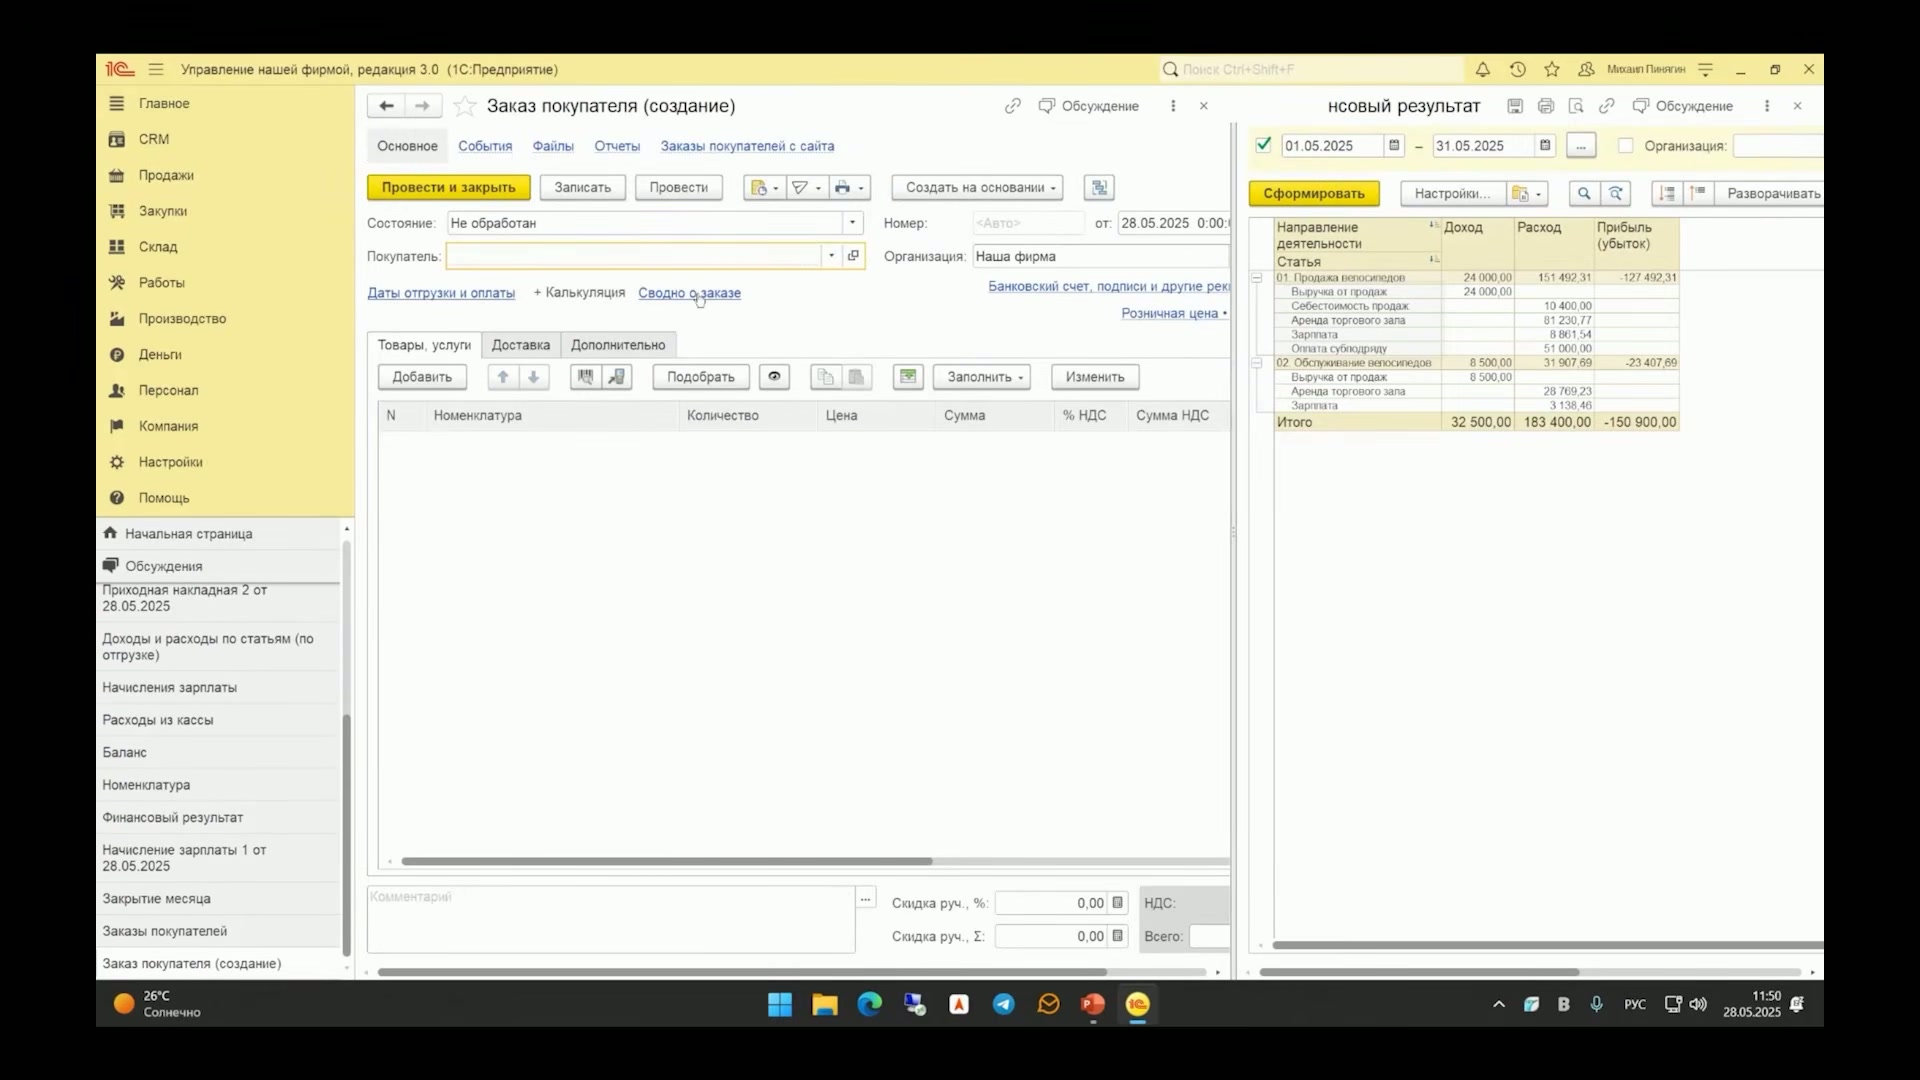
Управление доходами и расходами по проектам в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) существует возможность деления доходов и расходов по проектам, что особенно актуально для компаний, работающих с маркетплейсами. Основной документ для учета продаж на маркетплейсах — это отчет комиссионера, который фиксирует все движения, связанные с выручкой и себестоимостью. Однако, помимо этого, комиссионер предоставляет данные об услугах, которые также необходимо учитывать.
Для того чтобы видеть общий доход и расход по маркетплейсу, рекомендуется создавать отдельные проекты для каждого из них, например, Amazon, Wildberries или Яндекс.Маркет. Все отчеты и расходы, связанные с этими проектами, следует относить к соответствующему проекту. Это позволяет в отчетах по проекту видеть полный финансовый результат, включая распределенные расходы.
Однако в 1С:УНФ есть ограничения, связанные с распределением расходов по проектам и заказам. Например, не всегда можно гибко настроить распределение расходов по проектам или заказам, что может вызывать неудобства в учете. Часто встречаются ошибки, связанные с недетализированным учетом расходов, когда все расходы учитываются на одном или двух счетах, что затрудняет анализ.
Еще одной распространенной ошибкой является неправильное списание материалов. Часто пользователи не задумываются о балансовом учете, что приводит к некорректному отображению остатков в балансе. Например, при списании недостачи материалов на складе, пользователи могут не учитывать, как это отразится на балансе компании.
Учет прочих оборотных активов и их списание
В процессе учета прочих оборотных активов в 1С:Управление нашей фирмой (1С:УНФ) важно понимать, куда именно уходят средства. По умолчанию, они устанавливаются на счете 52.000, который относится к прочим оборотным активам. Это означает, что средства перемещаются внутри активов, не покидая контур учета, и остаются видимыми в балансе компании.
Для корректного учета и списания прочих оборотных активов необходимо принять решение о том, как именно они будут списываться. Один из вариантов — списание на прочие затраты и расходы. В этом случае создается документ, который отражает списание запасов на сумму, например, 52.000, что уменьшает прибыль компании после закрытия месяца.
Альтернативный подход заключается в учете прочих расчетов, когда средства не списываются на расходы, а учитываются как задолженность контрагента. В этом случае создается запись о расчетах с кредиторами, где указывается конкретный контрагент и сумма долга. Это позволяет отразить обязательства контрагента перед компанией, не уменьшая прибыль.
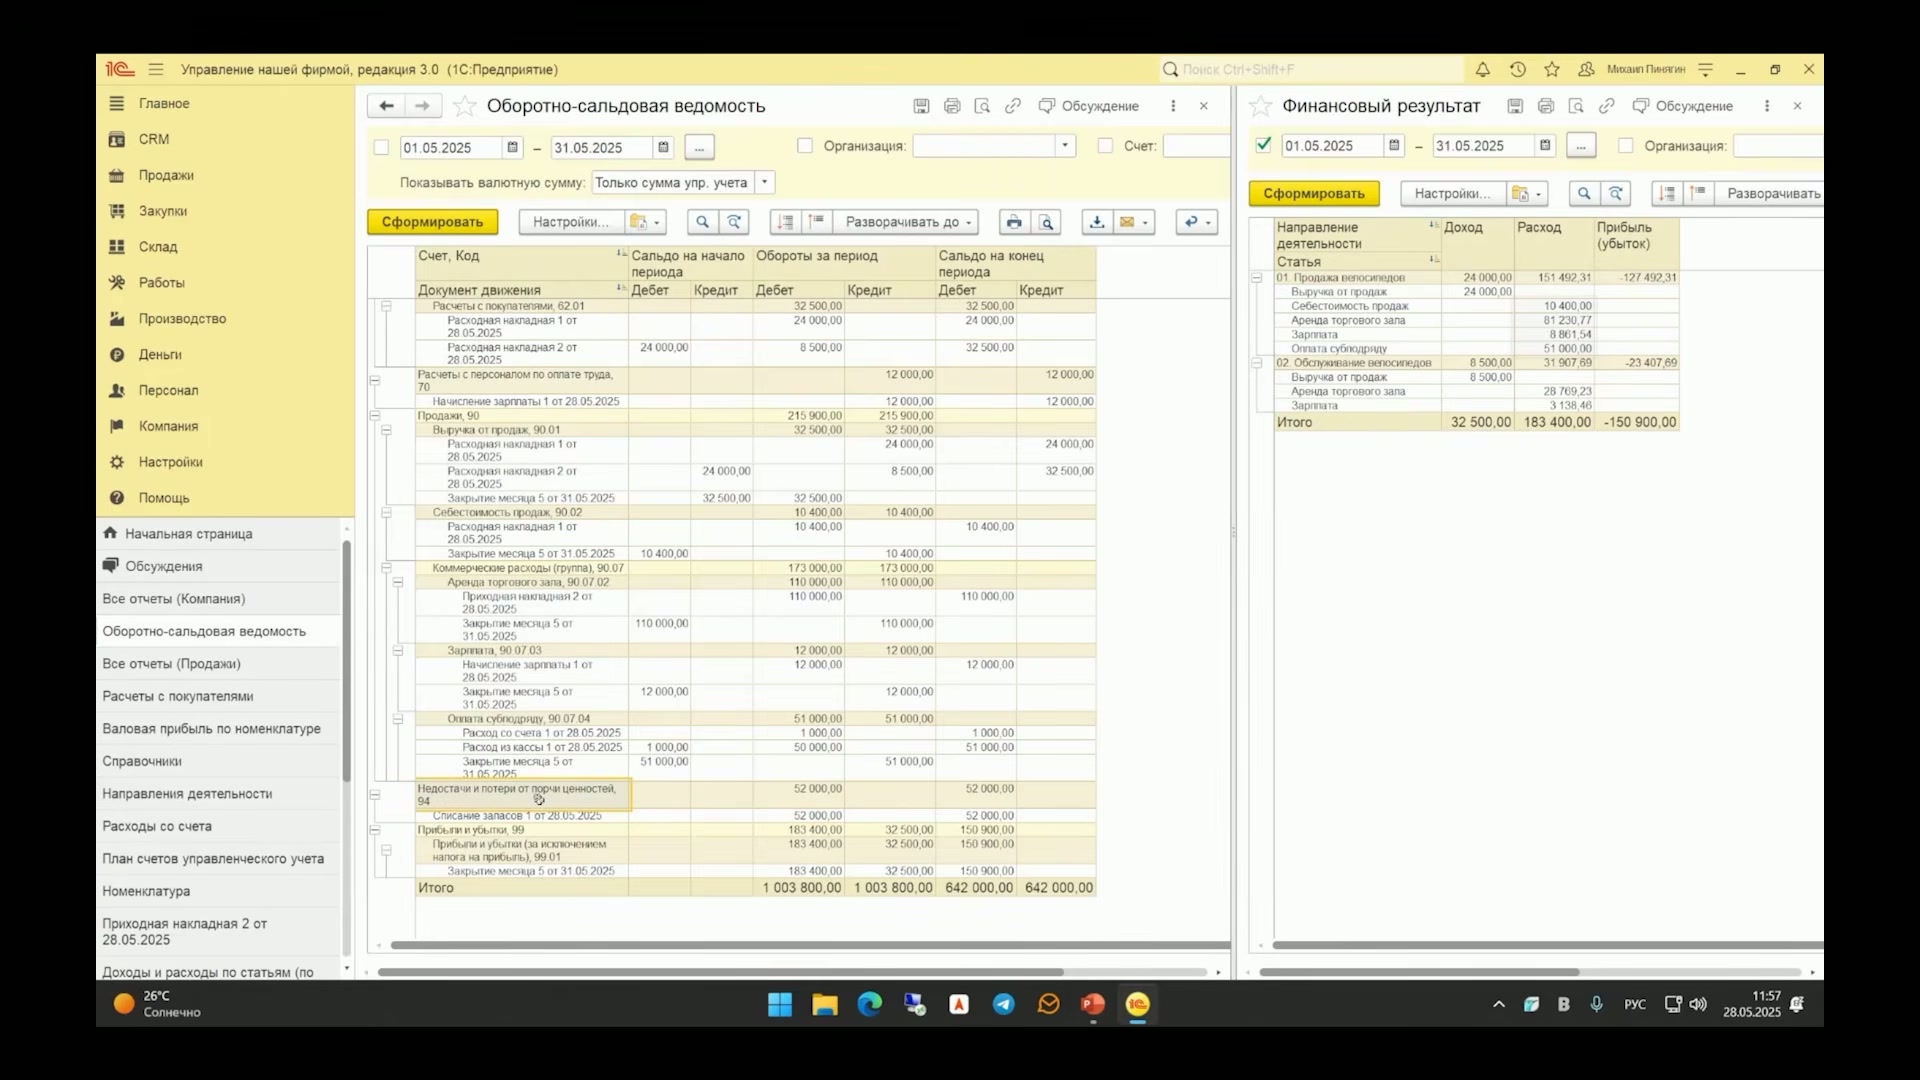
Списание материалов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) списание материалов может осуществляться двумя способами. Первый способ — через прочие расходы, что делается редко. Второй способ — более распространённый, когда в списаниях запасов сразу выбирается тип счёта 'прочие расходы'. Это позволяет списать материал непосредственно в прочий расход.
Важно понимать разницу между списанием материалов, связанных с основной деятельностью, и прочими расходами. Например, если материал, такой как стрейч-плёнка, используется для упаковки, его списание относится к основной деятельности. В этом случае списание осуществляется через перемещение запасов с указанием соответствующего счёта затрат.
При списании материалов важно правильно выбрать счёт затрат, чтобы информация о доходах и расходах была корректной. В 1С:УНФ можно указать, что списание относится к конкретному направлению деятельности, например, к обслуживанию велосипедов. Это позволяет точно отразить расходы в учёте.
Система 1С:УНФ автоматически понимает, что списание запасов относится к прочим расходам, если не указано иное направление. Поэтому важно не изменять названия направлений, чтобы избежать путаницы в учёте. Например, если переименовать обслуживание велосипедов в прочее, это может привести к некорректному отображению списаний.
Ошибки в учёте обязательств и начислений
Одной из распространённых ошибок в учёте является игнорирование начислений по кредитам, налогам и зарплатам. Это приводит к тому, что в учёте не отражаются обязательства, которые должны быть погашены. Например, выплата зарплаты без предварительного начисления обязательств создаёт ситуацию, когда деньги уменьшаются, но обязательства не фиксируются, что приводит к отрицательным обязательствам в пассивах компании.
Отрицательные обязательства означают, что в учёте компании появляются долги сотрудников и налоговые долги, которые на самом деле не существуют. Это создаёт перекос в учёте, когда компания как бы должна себе самой. Чтобы избежать этого, необходимо в обязательном порядке начислять проценты по кредитам и налоги, даже если это делается одной суммой.
Для корректного учёта процентов по кредитам важно правильно настроить счета учёта. Проценты по кредитам должны быть отражены как прочие расходы, а не как затраты. Это позволяет правильно учитывать долг перед банком и расходы компании. Важно, чтобы тип счёта был указан как 'кредиты и займы' или 'кредиторы', что исключает ошибки в учёте.
Управление счетами и займами в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) часто встречается путаница в учёте кредитов и займов. Это может привести к бардаку в финансовых отчётах. Важно правильно настраивать типы счетов, чтобы избежать ошибок. Например, для кредитов и займов необходимо в обязательном порядке указывать тип счёта: кредиты, займы, проценты по кредитам или прочие расходы. Проверьте у себя в базе, чтобы убедиться, что всё настроено корректно.
В 1С:УНФ автоматизация учёта выданных займов ограничена. Займы можно выдавать только сотрудникам, а кредиты можно получать от любых контрагентов, не обязательно от банков. Это связано с тем, что в системе предусмотрен реквизит 'банк', который на самом деле является выбором контрагента. Таким образом, можно указать любого контрагента, и система будет считать его банком.
При создании номенклатуры в 1С:УНФ по умолчанию используются счета учёта запасов и затрат. Если в категории не указаны счета учёта, система берёт их из плана счетов по умолчанию. Это позволяет избежать ошибок в учёте и упрощает процесс управления запасами. Например, для продукции можно создать отдельный счёт и указать его в категории, что обеспечит более точный учёт.
Настройка учёта и классификация в 1С:УНФ
При работе с 1С:Управление нашей фирмой (1С:УНФ) важно правильно настроить категории и учётные счета. Изменение названий и кодов возможно, но не рекомендуется, так как это может привести к путанице. Главное правило — не менять типы данных, чтобы избежать ошибок в учёте.
При создании номенклатуры в 1С:УНФ важно указать правильные категории и учётные счета. Это позволит автоматически подставлять нужные значения при учёте. Например, если вы хотите разделить сырьё и материалы, то настройка категорий поможет в этом.
Классификация материалов и продукции может быть сложной задачей, так как она зависит от специфики бизнеса и производства. Нет единой системы, подходящей для всех, поэтому важно разработать свою логику учёта, которая будет соответствовать вашим бизнес-процессам.
Разделение учётных счетов особенно важно в производстве. Это позволяет видеть отдельные категории, такие как сырьё и расходные материалы, в балансе и оборотной ведомости. Такая детализация помогает лучше управлять ресурсами и контролировать затраты.
В процессе производства материалы перемещаются со склада в подразделение, что отражается в учёте как дебет счёта затрат и кредит счёта запасов. Это стандартная операция, которая должна быть правильно настроена в системе для корректного учёта затрат.

Учет затрат и перемещение продукции
В процессе учета затрат в 1С:Управление нашей фирмой важно правильно распределять стоимость материалов и продукции. Когда материалы списываются со счета учета затрат, они перемещаются на счет учета затрат продукции. Это позволяет отслеживать движение стоимости от материалов к готовой продукции, что упрощает анализ затрат и помогает избежать путаницы в учете.
При перемещении продукции из подразделения на склад происходит дебет счета учета запасов продукции и кредит счета учета затрат продукции. Это движение должно быть четко отражено в системе, чтобы избежать дублирования операций и путаницы в учете. Если счета учета не разделены, это может привести к сложностям в анализе данных.
Для упрощения учета рекомендуется разделять счета учета на материалы, полуфабрикаты и готовую продукцию. Это позволяет четко видеть, какие затраты были понесены на каждом этапе производства и как они распределяются между различными категориями запасов. Разделение счетов учета помогает избежать ошибок и упрощает анализ данных.
Важно помнить, что счет учета затрат не используется при продаже продукции. Он предназначен для учета затрат на производство. При продаже учитывается себестоимость, и попытки изменить это в программе могут привести к ошибкам в расчетах. Поэтому всегда следует использовать счет учета затрат с типом 'незавершенное производство', даже если фактически производство не ведется.
Если у вас есть товары, которые не будут использоваться в производстве, относитесь к ним как к материалам. Указывайте их на счете учета затрат материалов, чтобы они учитывались правильно. Это поможет избежать путаницы и обеспечит корректное отражение запасов в учете.
Настройка счетов учёта в 1С:Управление нашей фирмой
В 1С:Управление нашей фирмой важно правильно настроить счета учёта для различных операций, связанных с производством и запасами. Это позволяет более точно отслеживать движение материалов и продукции в процессе производства. Например, для учёта затрат, связанных с материалами, можно создать отдельный счёт учёта. Это поможет лучше контролировать, какие товары учитываются в производственном учёте.
По умолчанию в программе используется один счёт учёта для незавершённого производства, куда попадают все данные. Однако рекомендуется разделять учёт на несколько счетов: материалы в производстве, полуфабрикаты и продукция в производстве. Это позволяет более точно отслеживать этапы производства и не распределять затраты автоматически.
Важным аспектом является различие между документами производства и комплектации. Если в документе производства указывается изготовителем склад, то это также считается комплектацией, и перемещение материалов не происходит. Это важно учитывать при настройке учёта, чтобы избежать путаницы в данных.
Настройка счетов учёта для банковских операций также играет важную роль. Например, для банковских счетов можно указать отдельные счета учёта, что позволяет видеть баланс на рублёвых и валютных счетах. Это не обязательно, но может быть полезно для более точного финансового анализа.
Особое внимание следует уделить настройке переводов в пути, так как они часто становятся источником ошибок. Переводы в пути используются для учёта операций, таких как покупка и продажа валюты или эквайринг, когда деньги ещё не поступили на счёт. Правильная настройка этих операций поможет избежать путаницы и ошибок в учёте.
Учет эквайринговых операций в 1С:УНФ
В розничной торговле часто используются переводы в пути, которые отражаются на 57 счете. Это может вызвать путаницу, так как принцип учета в 1С:Управление нашей фирмой (1С:УНФ) предполагает, что один счет соответствует одному отчету. Поэтому важно правильно организовать учет эквайринговых операций, чтобы избежать ошибок и недоразумений.
Для учета эквайринговых операций рекомендуется создавать субсчет 5701, чтобы объединить все эквайринговые операции в одну группу. Это позволяет указывать собственные счета для эквайрингов, что упрощает контроль и отчетность. Однако не стоит создавать отдельный счет для каждого эквайринга, достаточно одного счета для всех эквайеров или по системам платежей.
При учете эквайринговых операций важно правильно распределять расходы. Комиссия эквайера может относиться к прочим расходам или к расходам, связанным с направлением деятельности и подразделением. Это позволяет более точно анализировать затраты и их влияние на бизнес.
Когда деньги поступают на счет от эквайера, важно правильно отразить их в учете. Расходы на эквайринг должны быть отнесены на указанный счет, что позволит корректно отразить их в отчетах о доходах и расходах. Это помогает избежать ошибок и обеспечивает прозрачность финансовой отчетности.
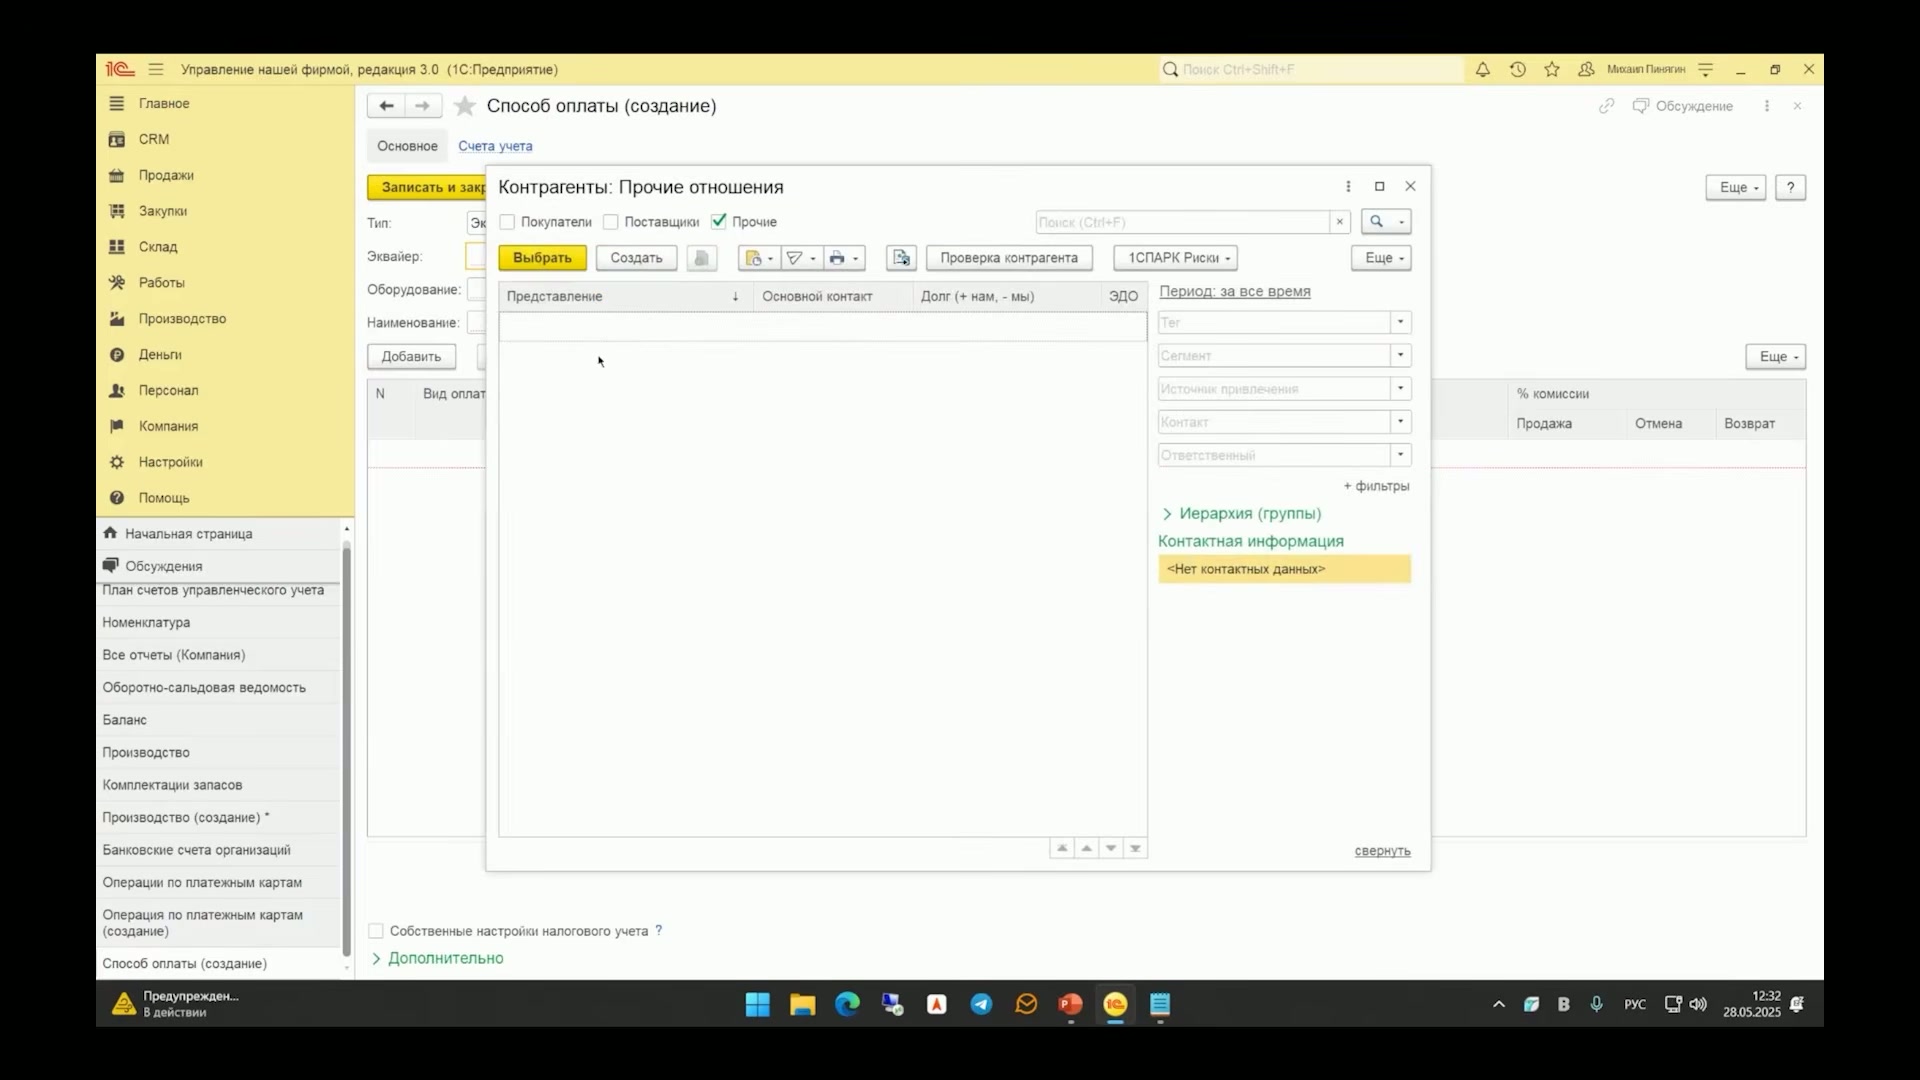
Управление расчётами и кредитами в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) важно правильно организовать учёт расчётов, чтобы избежать путаницы и облегчить анализ данных. Например, расчёты по эквайрингу должны быть чётко отделены от других видов расчётов. Это позволяет избежать смешивания данных и упрощает контроль за финансовыми потоками.
При работе с активами и пассивами в 1С:УНФ важно учитывать, что активные счета предполагают ведение учёта в дебете, а пассивные — в кредите. Это помогает правильно отражать обязательства и активы компании в балансе. Однако, местоположение в балансе не зависит от типа счёта, а от того, как мы видим суммы в дебете или кредите.
Для более точного учёта рекомендуется разделять расчёты по кредитам и займам. В 1С:УНФ по умолчанию используются счета для краткосрочных и долгосрочных кредитов, но для удобства можно создать отдельные счета для расчётов по кредитам и займам. Это позволяет более чётко различать полученные кредиты и выданные займы, что упрощает управление финансовыми обязательствами.
Практика показывает, что объединение учёта кредитов и займов на одном счёте может привести к путанице. Поэтому рекомендуется разделять их, чтобы избежать ошибок в учёте и облегчить анализ финансовых данных. Это особенно важно для компаний, активно работающих с кредитами и займами.
Учет кредитов и займов в 1С:УНФ
При учете финансовых операций в 1С:Управление нашей фирмой важно правильно разделять полученные кредиты и займы от выданных. Ошибочно учитывать их вместе, так как это усложняет анализ и требует дополнительных расшифровок. Разделение позволяет избежать путаницы и облегчает управление финансовыми потоками.
Для удобства анализа рекомендуется использовать отдельные счета для учета полученных кредитов и займов. Это позволяет формировать отчеты, которые не требуют дополнительных расшифровок, и упрощает контроль за финансовыми обязательствами компании.
В конце отчетного периода, например, года, важно правильно закрыть все счета. Остатки по счетам не должны переходить на следующий год. Для этого используется документ операции, который позволяет перенести остатки на другой счет. Это помогает поддерживать порядок в учете и корректно отражать финансовые результаты.
В 1С:УНФ важно учитывать, что счета могут быть активными или пассивными, что влияет на их отображение в балансе. Это определяет, где именно в отчетах будет видна сумма: в дебете или кредите. Понимание этого помогает правильно интерпретировать финансовые показатели и принимать обоснованные управленческие решения.
Анализ и корректировка баланса в 1С:УНФ
При работе с 1С:Управление нашей фирмой важно регулярно проверять баланс, чтобы избежать ошибок в учёте. Например, если у вас дебетовое сальдо, а в системе стоит кредитовое, это может привести к некорректным данным в анализе бизнеса. Поэтому необходимо внимательно следить за настройками и проверять все показатели.
Важным аспектом является правильная классификация счетов учёта. Создавая группы, такие как расходные материалы или банк, необходимо параллельно создавать соответствующие показатели бизнеса. Это позволяет дублировать данные и обеспечивать корректность баланса.
Проверка баланса в 1С:УНФ не требует сложных действий. Откройте соответствующий отчёт и проверьте, где могут быть потери, например, в расчётах по эквайрингу. Если обнаружены расхождения, добавьте недостающие показатели бизнеса, такие как денежные средства или деньги в пути, чтобы баланс не рвался.
Учет материальных запасов и дивидендов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) можно списывать материальные запасы в счёт дивидендов. Это делается через перенос материальных запасов в прочие оборотные активы, что позволяет уменьшить расчёты по выплате доходов. Таким образом, если учредитель забирает материалы или готовую продукцию в счёт своих дивидендов, его долг по выплате доходов уменьшается на сумму списанных материалов.
Для корректного начисления дивидендов в 1С:УНФ необходимо сначала перенести прибыль на нераспределённую прибыль. Затем эта нераспределённая прибыль относится на расчёты по выплате доходов с конкретным учредителем. Это позволяет точно учитывать суммы, которые должны быть выплачены в виде дивидендов.
При работе с незавершённым производством в 1С:УНФ важно правильно настроить счета учёта. Для каждого вида продукции создаются свои счета учёта с типом 'незавершённое производство'. При этом способ распределения должен быть установлен как 'не распределять', что делает счёт закрытия незначимым.
Управление учётом материалов и продукции в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) можно изменять счета учёта даже для существующих номенклатур, у которых уже были движения. Однако, категорически не рекомендуется это делать, так как это может привести к проблемам в учёте с остатками. Система может начать выдавать ошибки, что усложнит ведение учёта. Если учёт уже вёлся по данным номенклатурам, особенно в течение длительного времени, изменение счетов учёта может серьёзно повредить базу данных, и все операции перестанут проводиться корректно.
При работе с материалами в 1С:УНФ важно правильно настраивать отчёты, такие как 'Незавершённое производство'. Рекомендуется выводить в структуру отчёта номенклатуру, количество, начальный и конечный остаток, приход и расход. Это позволяет более точно отслеживать движение материалов и продукции. Также важно учитывать нюансы в счетах учёта, особенно при работе с косвенными затратами.
Процесс перемещения материалов и их преобразования в продукцию в 1С:УНФ включает несколько этапов. Сначала материалы списываются со склада и перемещаются на счёт учёта затрат. Затем стоимость материалов переносится в стоимость продукции. Важно следить за тем, чтобы все операции были корректно отражены в документах, так как это влияет на точность учёта и отчётности.

Учет и распределение затрат в 1С:УНФ
Продукция поступила на основной склад, и важно определить, какой счет учета будет использоваться. В данном случае это счет учета запасов продукции. Все операции можно было бы оформить отдельными документами, такими как перемещение со склада в подразделения, производство, распределение материалов в себестоимость продукции. Однако чаще всего используют один документ вместо четырех, хотя бывают случаи, когда применяют все четыре.
При производстве новой номенклатуры важно следить за категорией, которую система автоматически подставляет. Это может вызвать сложности, если не обратить внимание на то, какая категория была использована при создании номенклатуры. Продукция и материалы перемещаются на склад, и важно учитывать расходные материалы, которые также списываются на продукцию.
Косвенные затраты в 1С:УНФ могут быть оформлены через два типа счета: через незавершенное производство и через счет, который называется 'косвенные затраты'. Например, аренда или ремонт цеха могут быть отнесены к косвенным затратам. При этом важно выбрать правильный способ распределения, чтобы затраты были учтены корректно.
Закрытие месяца в 1С:УНФ включает начисление амортизации и расчет прямых затрат. Система анализирует входящий остаток и поступления, чтобы правильно рассчитать себестоимость конечного остатка и всех выбытий. Затем распределяются косвенные затраты, что является важным шагом в учете.
Распределение косвенных затрат и расчёт себестоимости
Распределение косвенных затрат в себестоимость выпуска является важным этапом в учёте. Этот шаг следует после других, потому что база для распределения затрат может быть связана с себестоимостью. Если база является себестоимостью, то необходимо, чтобы закупочные цены были корректными. Это объясняет, почему данный шаг выполняется на этом этапе.
После распределения косвенных затрат необходимо пересчитать конечный остаток и себестоимость всех выбытий, включая продажи. Это позволяет провести расчёт финансового результата, который основывается на доходах и корректной информации о себестоимости продаж. Таким образом, имея данные о фактической себестоимости, можно распределить расходы по направлениям, подразделениям и проектам.
Для анализа себестоимости выпуска можно использовать соответствующий отчёт. Например, если ремонт распределился по объёму, то себестоимость продукции будет равномерно распределена. Важно учитывать, что счёт закрытия не всегда необходим, особенно если тип учёта — незавершённое производство.
При использовании счёта закрытия, косвенные затраты сначала учитываются на счёте незавершённого производства, а затем распределяются на себестоимость готовой продукции. Это позволяет более точно отразить затраты в отчёте. Важно также учитывать остатки на счёте учёта, которые могут возникнуть при распределении затрат.
Распределение затрат в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) важно правильно распределять косвенные затраты на продукцию. Это делается по прямым затратам, для чего необходимо указать счёт учёта прямых затрат, которые вошли в продукцию. Например, если материалы в производстве указаны как база, то распределение будет происходить пропорционально этой базе. Это позволяет более точно учитывать себестоимость продукции.
На практике, если в счёте учёта указаны не материалы, а расходники, то все косвенные затраты распределяются только туда, где присутствуют эти затраты. Это может привести к ситуации, когда, например, весь ремонт сваливается на одну статью затрат, что не всегда удобно для анализа. В 1С:УНФ не хватает более гибкой настройки распределения затрат, что отмечают многие пользователи.
Для более точного распределения затрат в 1С:УНФ можно использовать разные базы, такие как вес или объём продукции. Например, если у вас есть шоколадная фабрика, где одна конфета и коробка конфет считаются как одна штука, распределение по весу может быть более логичным. Это позволяет учитывать реальные затраты на производство более точно и справедливо.
Распределение затрат и учет незавершенного производства
В процессе учета затрат в 1С:Управление нашей фирмой (1С:УНФ) часто возникает необходимость распределять затраты в соответствии с весом или объемом продукции. Это позволяет более точно учитывать затраты на производство и распределять их по соответствующим статьям. Например, количество продукции умножается на определенный объем, и затраты распределяются по этому объему. Такой подход часто используется на практике и позволяет выработать универсальное решение для учета затрат.
При учете незавершенного производства рекомендуется выбирать тип счета 'незавершенное производство'. Это позволяет в отчетах видеть все затраты, связанные с незавершенным производством, и не придавать значения счету закрытия. Однако иногда приходится выбирать тип счета 'косвенные затраты', особенно если необходимо списать определенные материалы, такие как нитки, полностью. Для этого используется документ перемещения с операцией списания на расходы, где можно выбрать счет затрат только с типом 'косвенный'.
В случае, когда часть материалов перемещена со склада в подразделение, но не вся она потрачена, в учете возникает ситуация с незавершенным производством. Например, если на производство перемещено 1200 рублей, а потрачено только 680 рублей, остаток будет учтен как незавершенное производство. При закрытии месяца система распределяет затраты с учетом остатка, что позволяет корректно отразить затраты в учете.
При изменении типа счета в 1С:УНФ сбрасывается способ распределения и фильтр, что может привести к неожиданным результатам в отчетах. Например, если тип счета изменен на 'косвенный', а распределение было по прямым затратам, то в отчете может не остаться данных по этому счету. Это подчеркивает важность внимательного подхода к настройке счетов и распределению затрат.
Особенности учёта костных затрат в 1С:УНФ
При учёте костных затрат в 1С:Управление нашей фирмой (1С:УНФ) важно правильно настроить счёт закрытия. Если этого не сделать, суммы могут начать копиться на счёте закрытия и не распределяться, что приведёт к ошибкам в учёте. Например, если 5 000 рублей были перенесены на счёт закрытия, а 3 000 рублей отнесены в себестоимость выпуска, то оставшиеся 2 000 рублей останутся в остатке и будут 'жить' вечно, если не предпринять меры для их распределения в следующем месяце.
Неправильная настройка счёта закрытия может привести к накоплению сумм, которые не будут распределяться. Это может создать проблемы в отчётах, таких как отчёт по себестоимости выпуска, где данные могут выглядеть некорректно. Важно обращать внимание на незавершённое производство и правильно указывать счета учёта, чтобы избежать подобных ошибок.
Если необходимо учитывать костные затраты, можно использовать метод самовыбора, однако это может привести к двойному обороту. Например, если 5 000 рублей были отражены, затем они же были перенесены на себя, а 3 000 рублей ушли, оставив 2 000 рублей в остатке. Это может быть полезно, так как в следующий раз эти 2 000 рублей будут распределены правильно.
В случае необходимости доработки программы, можно сделать так, чтобы в перемещении можно было указывать списание расхода на незавершённое производство или распределение на себя. Это позволит избежать некорректного двойного оборота и обеспечит правильное распределение затрат.
Особенности учета перемещений и налогов в 1С:УНФ
В 1С:Управление нашей фирмой (1С:УНФ) важно правильно учитывать перемещения товаров и их стоимость. При перемещении товаров со склада в подразделение, количество перемещается, а стоимость списывается на счёт затрат. Это позволяет контролировать затраты и правильно распределять их по подразделениям.
Существует возможность альтернативного подхода, когда перемещение оформляется как перемещение между подразделениями. В этом случае перемещаются и количество, и стоимость, что может быть полезно для более точного учета затрат в каждом подразделении.
При работе с налогами в 1С:УНФ рекомендуется использовать подход, при котором налоги начисляются и оплачиваются конкретно, а не через единый налоговый счёт. Это упрощает процесс и снижает вероятность ошибок, особенно для небольших компаний, которые предпочитают платить конкретные налоги.
Для тех, кто предпочитает работать через единый налоговый счёт, необходимо оформлять операции по распоряжению средствами, что может быть более трудоемким процессом. Поэтому для большинства компаний предпочтительнее старый метод с конкретными налогами.

Вывод
Таким образом, в 1С:УНФ важно учитывать специфику перемещений и налогов, чтобы обеспечить точность учета и минимизировать ошибки. Выбор подхода зависит от специфики бизнеса и предпочтений компании, но для большинства небольших компаний предпочтительнее конкретный учет налогов и перемещений.
Что важно учитывать
- Категорически не рекомендуется менять счета учета у существующих номенклатур, если учет уже велся.
Источник
Учет доходов и расходов (запись вебинара в рамках Единого Торгового онлайн Семинара фирмы 1С) — Айтон, опубликовано .

Начало работы с